自2026年起,上海市全面推行“先税后证”政策,股权转让必须在完成税务申报并取得完税凭证后,方可提交工商变更申请。与此同时,上海依托“一网通办”平台上线了“个人股权变更一件事”联办服务,实现了税务查验与市场监管部门变更登记的“一次申请、一网办理”。对于拟转让股权的股东而言,清晰掌握所需材料、操作流程,以及“转让收入明显偏低”的税务合规边界,是顺利完成交易的关键。
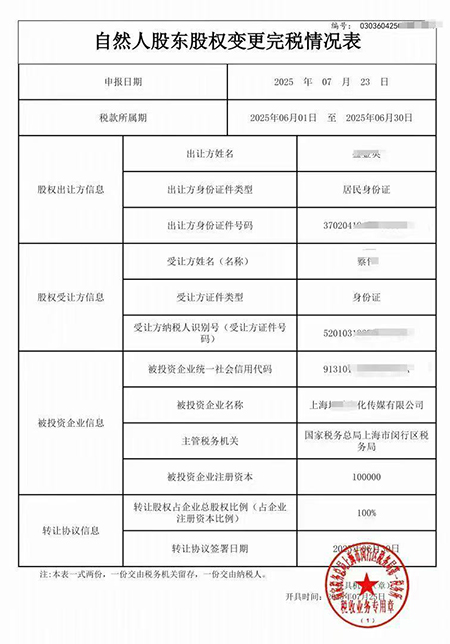
一、一网通办股权变更的核心流程 整个流程可分为内部决策、税务申报、工商变更三个阶段。 内部决策与协议签署。 转让前,公司需召开股东会并形成同意股权转让的决议,明确转让份额、价格及受让方信息。转让方与受让方签订书面《股权转让协议》,约定权利义务、支付方式及交割条件。若受让方为股东以外的人,还需取得其他股东放弃优先购买权的声明。 税务申报(前置环节)。 自然人股东转让股权,需先通过自然人电子税务局进行纳税申报。个人所得税按“财产转让所得”适用20%税率,应纳税所得额为“转让收入减股权原值及合理费用”;印花税由转让双方各按协议金额的万分之五缴纳。申报完成后取得《自然人股东股权变更完税情况表》,该表是后续工商变更的必备文件,税务数据将自动同步至市场监管部门。
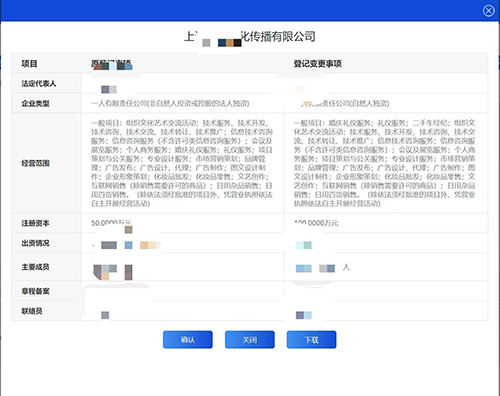
工商变更登记。 完税申报缴纳之日起3天后,登录上海“一网通办”平台,搜索“个人股权变更一件事”发起申请。系统首先查验股权转让完税情况,查验通过后可直接在该办件流程中提交市场监管部门变更申请,相关人员通过“随申办”完成电子签名。市场监管部门一般在3至5个工作日内完成审核,审核通过后可在线领取电子营业执照或选择邮寄获取新版纸质执照。 二、一网通办所需核心材料 根据一网通办平台“个人股权变更一件事”服务的材料要求,需重点准备以下文件: 必传材料: 股权转让合同(协议),以及股权原值及合理费用证明材料,如实缴出资银行回单、审计报告等。 选传材料: 若申报的计税依据明显偏低但存在正当理由,需上传相应证明资料;若被投资企业的土地使用权、房屋、知识产权、股权等资产占总资产比例超过20%,税务机关可参照具有法定资质的中介机构出具的资产评估报告核定收入,建议提前准备。此外,转让协议签署日期当期和上一期的财务报表,也是税务核定的重要参考依据。 工商变更环节还需提交《股东会决议》、修改后的公司章程或修正案,以及新老股东的身份证明文件。 三、转让行为被视为“股权转让收入明显偏低”的情形 这是股权转让中税务风险最为集中的环节。根据《国家税务总局关于发布〈股权转让所得个人所得税管理办法(试行)〉的公告》(国家税务总局公告2014年第67号)第十二条,符合下列情形之一的,视为股权转让收入明显偏低: (一)申报的股权转让收入低于股权对应的净资产份额的。其中,被投资企业拥有土地使用权、房屋、房地产企业未销售房产、知识产权、探矿权、采矿权、股权等资产的,申报收入低于对应的净资产公允价值份额的; (二)申报的股权转让收入低于初始投资成本,或低于取得该股权所支付的价款及相关税费的; (三)申报的股权转让收入低于相同或类似条件下同一企业同一股东或其他股东股权转让收入的; (四)申报的股权转让收入低于相同或类似条件下同类行业的企业股权转让收入的; (五)不具合理性的无偿让渡股权或股份; (六)主管税务机关认定的其他情形。 需要特别注意的是,“平价转让”并不等于合规。许多企业主误以为公司账面未分配利润较高但未实际分红,就可以按注册资本原价转让,然而税务机关在判断收入是否偏低时,核心依据并非注册资本,而是所有者权益中的净资产份额。实践中,未分配利润滚存较高的公司,平价转让极易触发系统预警和核定征收。
四、正当理由的证明与合规建议 若转让收入确实偏低,但存在正当理由,则可免于被核定征收。根据67号公告第十三条,以下情形视为有正当理由:能证明因国家政策调整导致生产经营受重大影响而低价转让;继承或将股权转让给配偶、父母、子女等直系亲属;有法律或章程依据的企业员工内部转让;以及其他能提供有效证据证明合理性的情形。 建议在签订股权转让协议前,先测算股权对应的净资产份额,评估申报价格是否可能被认定为偏低。如公司净资产中不动产或知识产权占比较高,应提前委托中介机构出具资产评估报告。若确需以偏低价格转让,务必对照67号公告第十三条提前准备充分的证明材料,避免因材料不足而被税务机关核定征收,产生额外的税负和滞纳金。 |